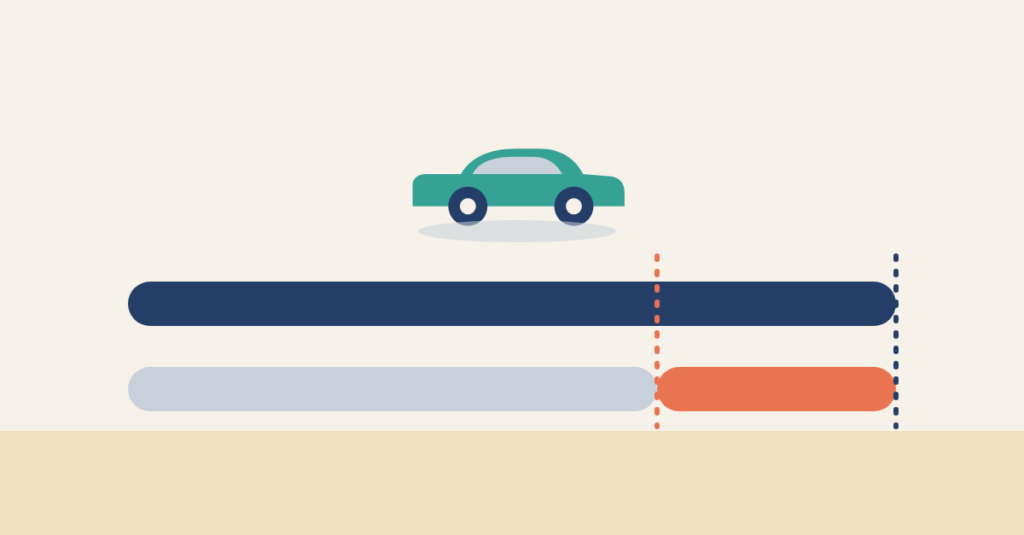
Il finanziamento medio si allunga. Le durate a settantadue e ottantaquattro mesi sono ormai comuni anche sui modelli più diffusi, e i dati del mercato del credito al consumo lo documentano da tempo.
La garanzia estesa continua però a essere strutturata per il mercato che c’era prima: quello della permuta ogni tre o quattro anni.
Lo scarto produce situazioni delicate. Chi finanzia a ottantaquattro mesi con una copertura che termina a quarantotto trascorre gli ultimi tre anni di pagamenti senza protezione, nella fase in cui il veicolo comincia a richiedere interventi più consistenti. Tre anni scoperti dentro la vita finanziaria dell’auto.
C’è anche la questione del possesso prolungato. Quando il cliente resta oltre i sei anni, la riparazione più costosa arriva con la garanzia finita da tempo e la permuta ancora lontana.
Allineare la copertura alla durata reale del finanziamento cambia il tono della conversazione in sala F&I (Finanza e Assicurazioni). Le domande diventano: quanto pensa di tenere questa auto, quanti chilometri percorre in un anno? Da lì il pacchetto si costruisce, invece di applicare lo stesso schema a tutte le trattative.
Anche i prodotti secondari cambiano peso. Con un possesso lungo la protezione dell’estetica difende il valore di rivendita più di quanto suggerisca il menu standard; con un anticipo basso, la copertura del residuo nei primi anni resta prioritaria.
Le cancellazioni diminuiscono quando la proposta rispecchia la vita prevista del veicolo.
Nella prossima trattativa, quanto della proposta nasce dalla durata del finanziamento e quanto da un’abitudine ereditata?